今天终于轮到久违的消费板块上涨了,说粗来有点哀伤,今天的反弹不是国内的消费数据回暖,是因为港股那边消费股大涨传递回来的乐观情绪,而港股那边的消费股其实过去两年多也不好,甚至年后这一波行情也全程落后。
扭转这一切的全都靠一个正在ipo,还没有正式上市的股票,对的,就是蜜雪冰城,这波发售融资只有35亿,但申购锁仓的资金1.77万亿,昨天有好多读者怀疑我写错单位了,没写错,1.77万亿打破了之前快手的记录,史高。
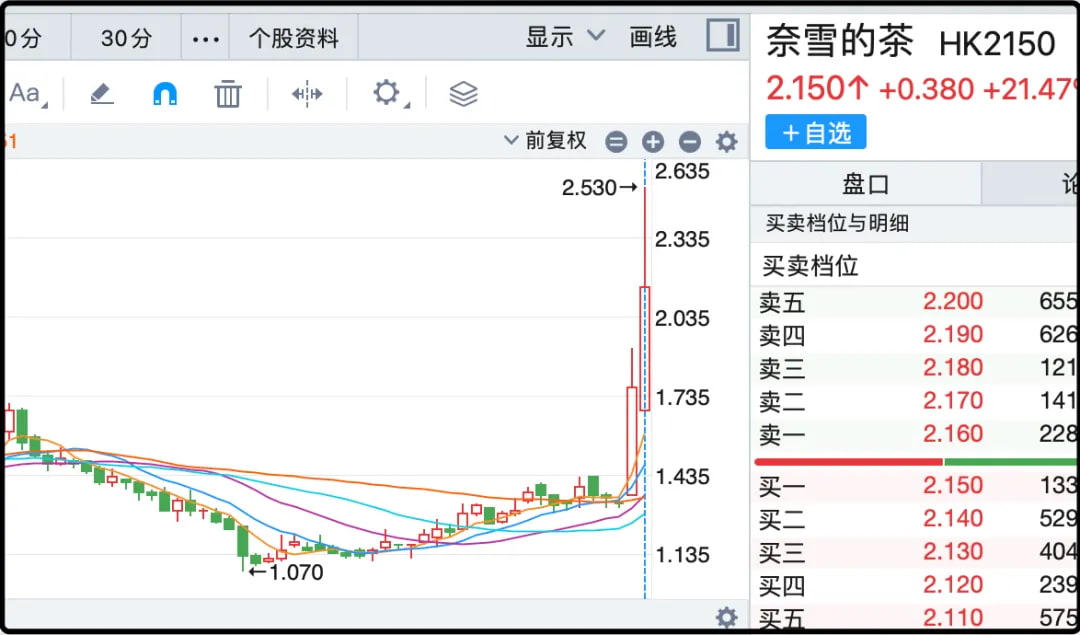
奈雪的茶被股民称为“卖血的茶”,上市后股价下跌超过90%,但最近两天借着蜜雪冰城的热度几乎翻倍,虽然翻完倍了还是跌80%+…
然后我就有些好奇,在消费全面萎靡的今天,蜜雪冰城为什么是特例?
它们过去4年营收复合增长在35%左右,净利润年复合增长在45%左右,净利率最新是18.7%。2024年底的时候全球门店46479家,除中国外还在11个国家开拓市场,已经超过星巴克成为全球门店最多的现制饮品店。目前还在以每天33家店的速度扩张,单店年销售平均在125万左右。
其实整个奶茶店行业过去几年并不好,同行品牌开新店的速度骤降,单店销售额也在显著萎缩,只有雪王例外,这两个数据还在增长。
为什么消费者独爱蜜雪冰城?最大的原因还是便宜和极致的性价比。蜜雪冰城是头部品牌里最便宜的,没有之一,它的招牌产品冰淇淋2元、柠檬水4元、珍珠奶茶6元。卖这么便宜的价格还能有30%+的毛利率,是因为它们的成本端可以压缩到行业最低。
就有点像奶茶行业里的比亚迪。
真是有点感慨,前几年大家还都说最好的生意是做有钱人的生意,是消费升级。这几年突然大环境变了,大家开口闭口消费降级,活得滋润的都是能够把产品越做越便宜的企业。
现在业内都比较看好蜜雪冰城海外扩张的前景,过去几年有一件事被不断验证,就是在中国尸山血海的赛道里杀出来的卷王,去了海外只要不被政治打压,那基本都是降维打击,爆杀。
……
今天a股和港股同时出现了洗盘,午后探底,之后资金涌入抄底,到收盘前基本都拉回来了,恒生科技下跌1.22%,这个幅度不算什么。
早上率先跳水的好像是小米,最高触及58.7,然后一波麻溜的下跌从+4%到-8%巨幅震荡,业内都说这是雷总得知自己有被抬上中国首富宝座的危险,就紧急安排了一波砸盘。。
说笑的,小米这一波持续6个月的行情,从15涨到58,几乎就没有过像样的调整,基本上就是被ma20兜着往上冲,涨这么多了一个日内回调正常的。我看数据小米港股的做空头寸有3.49亿股,加起来快200亿,之前被逼空逼的快窒息了,今天终于让它们逮到机会反打了一波。
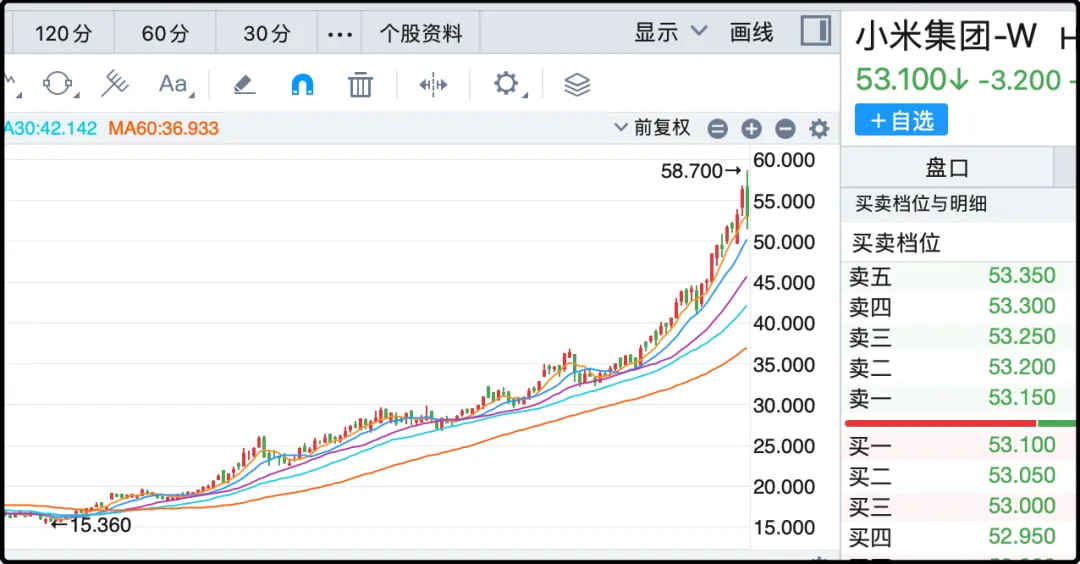
另外数据显示最近一个月深股通和沪股通累计卖出小米5250万股,也就是大陆这边在减仓跑路,甚至有可能反向做空的也是他们,但是外资席位(主要是汇丰+花旗)一直在疯狂买入小米,看看谁能拗的过谁。
总的来说我觉得像今天这样的洗盘没问题,有涨有跌有犹豫的行情更容易有持续性,如果像去年9月底那种涨法,就是打算初一爽完了初三就去死的节奏。不过相比恒生的表现,a股也太犹豫太纠结了,整个2月份恒科+24,恒生+17%,上证+4%。
熊二都已经知耻而后勇,熊大还没脸没臊的搁那墨迹。还能说啥呢,叶徒相似,其实味不同。所以然者何?水土异也。
……
1、最新小作文,说监管在给投行做宣导,ipo科创板门槛适当降低,主板开放消费类ipo。接下来ipo会有所恢复,每年100-150家。以上消息不保真,但起码听起来是有逻辑的,也不离谱。
2、临近2月底,又有不少公司预告业绩。
- 寒武纪去年亏4.43亿,这个预期中的
- 百济神州预告2025年营收352亿-381亿,真厉害,创新药龙头
- 天合光能去年净亏损34.5亿,正常,去年全行业都炸
- 港交所去年130亿,同比上升10%,这个是我的长期持仓,能拿5年10年的那种。
- 金山办公去年利润16.45亿,增长24.8%,还行。
- 晶科能源去年利润9054万,同比减少98%,初一看会很意外光伏公司竟然去年还有利润?其实主要是去年把子公司卖了10亿有一笔投资收入,另外政府补贴就拿了将近20亿,把这些数据都扒拉下来也蛮惨的。
3、中金今天大涨6%,银行尾盘再度涨停,昨晚有读者留言说辟谣了,我就说我不信。中国国企所谓的辟谣只是对流程进度的一个官话式回应,它说没有,只能代表正式文件还没到它那里。
4、这几天好多人留言和我说,pi币的价格又涨上去了,上市2u跌到0.6,现在涨到2.7。我稍微研究了一下,发现这个币虽然之前预挖了16亿颗,但目前在各大交易所的流通量(有公开数据可以查)加起来是2.1亿颗,也就是说参与流通的盘子很小,中国大爷大妈们的持币都还没有安排映射,也无法流通。
pi的全流通总盘子1000亿颗,目前只流通2亿颗交易,它的价格参考价值很低,基本上庄想怎么控就怎么控。大爷大妈们的纸上富贵还没有办法兑现。
今晚就这些吧。😽
精选留言
l(来自四川)
便宜是便宜,但是蜜雪的东西能喝吗?
猫笔刀(作者)
你这话怎么说的,人家一年卖几亿杯,不能喝怎么卖的。你可以不喝,但是不要随便否定自己不交集的事物啊。
吴文峰(来自江西)
不说一说奔驰裁员的恶意补偿吗?
猫笔刀(作者)
外资企业这几年在中国裁员和撤退的很多了,比奔驰补偿多的我印象中就有好几家,不算什么稀罕事。这些资本主义的企业坏呀,临走前还给我们打工人埋下雷子,恶意补偿那么多钱,就是故意影响社会和谐。
風雪(来自江西)
125 小米su7 ultra 汽车价格太牛了
猫笔刀(作者)
我写的时候听说了,52.99万,地表最快四门量产车,零百加速1.98秒。去年烟雾弹说81万,这下又低于预期了。
二两(来自北京)
蜜雪冰城和小米一样,极致性价比,形成规模,然后供应链管理做到极致
猫笔刀(作者)
我看财报比较意外的是他们几乎都是加盟店,赚的就是加盟商的服务费,这么迅猛的扩张还能保证单店gmv不跌,我只能说确实管理上有东西。
姜广军(来自湖南)
第一次这么前。
想听听你外行视角:Deepseek对医生的冲击。
猫笔刀(作者)
deepseek只能通过文字沟通,它无法面诊,也缺乏诊疗数据,所以它暂时无法取代医院,患者也无法在家用deepseek给自己看病,最多一个谏言参考罢了。医院未来的主要功能就是各类仪器给患者检查,检查完了数据再让ai研判。至于医生的价值,我觉得确实有被取代和压制的风险。
迈克(来自广东)
也不知道为什么雷子当首富大家好像都没什么意见
榴莲(来自天津)
寒武纪出财报后今天看到最好的评论“千万别盈利,亏损就是你最好的护城河”
猫笔刀(作者)
亏损可以讲未来的故事,一旦开始盈利就要套模版计算估值了。另外寒武纪的走势受英伟达影响很大,毕竟中国分达。
LW(来自安徽)
蜜雪冰城的管理确实很牛,他们没有请明星代言,而是打造了一个自己的IP雪王,甚至花重金拍了部动画片
猫笔刀(作者)
其实我一直觉得它们的那个ip形象…土土的,三四线城市乡镇style,但我本来也不喝奶茶,我的审美不重要,它的客户能接受就行。
大泡泡(来自天津)
首富是谁来着?
猫笔刀(作者)
目前比较统一的说法是钟睒睒,不过这些富豪们的身价主要都在股市里起伏,换来换去也正常。钟睒睒的身价比较虚,因为他个人持仓农夫山泉的比例太高了,变现能力差。
鹿米(来自江苏)
说说小米晚上的车价格吧,直播间都炸了!
猫笔刀(作者)
这个是跑车赛道的产品,普通家用不太会买的,感觉这款车型最大的问题还是产能,su7现在都还要排队三四个月才能买的到车,产品再好产能上不去也急不了。
張(来自广东)
连锁奶茶店好像都是赚加盟费,单店赚不赚钱全看店主自己能力,很多创业小白上赶着贡献加盟费,论亏钱能力,创业韭菜比大A韭菜惨多了。
猫笔刀(作者)
蜜雪冰城也有闭店的,去年前三季度闭店了700多家,所以也不是加盟就一定赚钱。不过同行的闭店率都在7-10%,蜜雪冰城的闭店率3.4%,算是要好一些的。
陆方晓(来自浙江)
港交所是股票还是基金?
猫笔刀(作者)
港交所是一家上市公司,有股票能买。类似的还有伦敦交易所,也上市了。可惜纽交所没上市,不然也是好股。
赛文(来自江苏)
申购一手都中签了 这算是运气吗 不会破发吧
猫笔刀(作者)
港股打新比较倾向于散户,单账户第一手的中签率有额外加成,所以没钱的人最好的策略就是弄很多个账户,每个账户申一手。你这个一手中签,概率其实不高的,但肯定比a股要容易中一些。
Qi Li(来自江苏)
499,我有1000个PI币,锁定三年,大陆的KYC还不知道可以不可以上。我都懒得挖了…
猫笔刀(作者)
这些交易所不想惹大陆的麻烦,都可以屏蔽了中国kyc,你到时候可以寻求在链上出售。话说锁仓3年是强制的吗,不强制的话打折出也划算,这个等到大面积流通价格肯定会缩水。
Typing…(来自四川)
还没duang吗
猫笔刀(作者)
敲钟了,散会,明天周五,希望涨一天算三天,啊哈哈哈,我这个周末要出趟远门~