这个周末我摄入的信息里,最有意思的是金沙创投朱啸虎的一篇采访,它起了一个比较醒目的标题:《我们正批量退出人形机器人公司》。
朱啸虎在创投圈名声很响,因为他不但投的准,压中了多个独角兽,更难得的是他卖的也挺准。他最著名的两个案例是滴滴和小黄车ofo,早期进入,然后中间在估值高峰期果断退出股份,先后避开了网约车的政策转向,以及共享单车的行业大崩盘。
就是这么一个人,说目前批量退出人形机器人公司,让我很感兴趣他是怎么思考的。
朱啸虎的理由主要是两个:
- 人型机器人商业化路径不清晰
缺乏真实可持续的客户需求,现有客户多为高校研究机构、竞争对手或展示用途(如央企购买作前台展示),并非可持续的商业化场景。
- 市场共识过高
行业估值因市场情绪快速上涨,但商业化能力未得到验证,多年从业经验告诉他这种时候该撤了。
说白了一句话,就是这些机器人公司估值涨太多了,但是又没想好怎么挣钱。
朱啸虎调侃说现在只要是个机器人都会“翻跟头”,注重展示技巧,但缺乏解决实际问题的能力。他和多个机器人公司的CEO聊过应用落地,结果听到的客户描述大都是凭空想象出来的的,他觉得花十几万买机器人替代人工这件事目前看不明朗。
另外他还说了目前比较看好的是消费板块,因为没共识,市场情绪悲观,整体估值偏低,存在结构性机会。
大致就这些,诸位也不必过于在乎他的观点,我前面没说朱啸虎也有不成功的交易,他卖小红书就卖的太早,踏空了后面巨大的利润空间。他这次抛出的观点可以作为参考,尤其是现在全市场对人型机器人几乎全是溢美之词,很难看到泼冷水的话。
他提到的那两点,起码市场共识过高是客观事实,至于商业化路径不清晰还需要未来时间验证。一个会翻跟头的机器人,到完全胜任人类劳动岗位,并且算经济账不吃亏,这还有蛮长的路要走。
……
周末发生了不少大事,简单捋一捋。
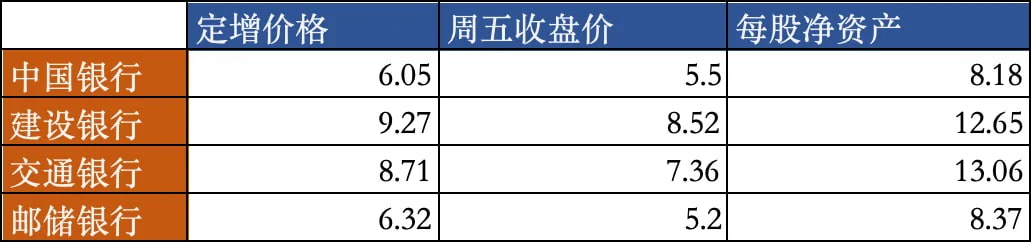
1、中、建、交、邮储引入国家战略投资,定增规模是1650亿、1050亿、1200亿、1300亿,这件事本身并不意外,因为从去年10月份开始政府就已经说了要给银行补充核心资本。发行特别国债的年息是2%,置换成每年红利5%左右的银行资产,这样肯定是不亏的。
值得品味的是定增价,国有企业有一个增发股份的管理办法,就是为了防止国资流失,规定定增价格原则上不能低于每股净资产。这给银行股融资带来了巨大的麻烦,因为a股的银行股里几乎全都破净了,之前的所有融资都是溢价增发,不是“自己人”掏钱根本不可能有人愿意入股。
但是这次的定增价,没有继续遵循这一规定,公告里说是采用了20日均价为定价基准,但银行股最近一直在涨,选20日均价就会价格打折,占便宜了。怕因此惹起市场的不满和非议,又故意抬高增发价,大概是以溢价10%-20%增发的。
所以这个定价就很中国社会的人情世故,既利用特权绕开了规则,又用溢价安抚了市场,最后皆大欢喜大家一起赢麻。
这事肯定算好消息,但也没大家想象的那么利好,此前华夏银行(2022年7月,定增220亿,溢价206%)、农业银行(2018年6月定增1000亿,溢价53%)都有按照净资产定价的超高溢价增发,并没有因此大涨。
2、湘财股份确定募集资金80亿吸收合并大智慧,具体的换股比例是大智慧1股换1.27股湘财股份。我去看了一眼,停牌前大智慧9.01元,湘财股份6.89元,要是按照1.27比例换的话现在持有大智慧的股东小亏,相当于7.09的价格买入6.89的湘财股份,亏3%。明天看市场反应了,这类消息在行情好的时候是炒作题材,行情不好也就这么回事。
3、美的集团去年利润385亿,增长14.3%,计划每股发红利3.5元,股息率4.5%。同时拿出50-100亿进行回购股份,回购的股份30%用于股权激励,70%直接注销。 这个回报率绝了,美的总股本是76.6亿,每股发3.5元,就是268亿现金分红,再加上50-100亿回购,基本上去年挣的385亿利润全部拿出来回馈给股东和市场了。这样的公司真是又能挣钱又有商业道德,真a股楷模,上市公司但凡平均有美的一半的水平,a股早就杀上1万点了。
4、赣锋锂业2024年亏损20.74亿,每股分红0.15元,亏损的票分红率就别指望了。整个锂矿行业已经开始回暖,赣锋锂业四季度亏损5.3亿,比去年的16.8亿减亏了2/3,2025年还会进一步反弹。
5、李嘉诚卖港口的签约推迟了,国家市场监督总局介入审查。李嘉诚旗下的港股公司最近跌了600多亿市值,我之前果断跑路明智啊。
6、中国中免2024年净利润同比下降36.4%,分红每股1.05元。这个业绩真的摇头,戴维斯双杀,越跌越贵了还。
7、上海机场2024年利润19.34亿,增长107%。增速高是因为去年基数太低,上海机场属于疫情后困境反转的公司,这个时候不能简单的用pe估值。
周末还有美股和黄金的分析,前几天已经说了,想看的往前翻。
就这些。😽
精选留言
Snow(来自江苏)
6033美的真的是好股票,我给老妈的账户养老就靠美的了!

猫笔刀(作者)
差不多是中国制造业的天花板企业了,老板佛系,职业经理人又很给力,公司能挣钱,挣了钱又都愿意回馈股东,真的没啥说的。我已经持有美的快10年了,我可以再持有10年。
rayer(来自泰国)
小红书什么时候上市? 我现在卸载了微博和抖音,视频号都看得少了,但小红书一天好几个小时……我人在国外但附近好吃的我都用小红书搜
 去新加坡看演唱会、回国遛娃、回家乡选地方请客…各种攻略也是小红书查
 也下过几次单,她要是上市我真的想买
猫笔刀(作者)
有个事要注意,就是自己用的多的平台不一定适合投资,我也经常用bilibili和知乎,但这两家公司的股票都是废物。用的多的平台还要看自己是不是也经常在上面花钱,我逛知乎从没花过钱,看bilibili也没充过电。
不忘初心(来自山西)
机器人最重要场景是在战场
猫笔刀(作者)
我不这么认为,它虽然不怕死,但它贵,几十万一台的人型机器人,在性价比上根本打不过几千一台的无人机。我一个自杀无人机撞你的机器人,你血亏几十倍,这仗根本打不下去。
华爱平(来自上海)
我就是deepseek应用场景厂商,碰到和人形机器人一样的尴尬场景,谈的都比较虚,什么代码审计、流程自动化、效率提高,目前能落地的也就企业知识库,和客服机器人,再深一点的需要投入大量的资金和人工成本,能搞的企业几年前就用api搞了,即使现在DS开源,想达到客户心理预期想要的效果,也需要二次开发,这是很多企业根本不具备的能力。
猫笔刀(作者)
朱啸虎在访谈里提到了一个ai挣钱的例子,就是弄了一个会议纪要整理的应用,大家开会的时候摆在边上,ai会自动识别每个人的语音,记录正常会议的内容,结束后再整理给一个摘要。有厂商做这个,一年挣了7000万美元。他说比起那些宏大叙事,这种具体场景的落地应用已经先挣到钱了,而且市场规模不小,可以养活好几家公司,每年挣大几亿,欧美也有公司在跟进了。
篱笆上的菜鸟🌵(来自日本)
卖在人声鼎沸时,我觉得啸虎卖得没毛病啊,哪怕小红书我觉得也没错 赚钱了就是好的交易,现在回头看是早了,可是按当时的风险收益比来算是不划算的。
猫笔刀(作者)
小红书最近这一波确实有较大的偶然因素,朱啸虎当时卖出小红书是觉得平台赚吆喝不赚钱,当时的这个判断也不能说没有道理。总的来说他是一个实用主义者,投资喜欢算明帐,挣看得到的钱,只要前途有迷雾,算不清楚明细的他就会退出。
佳(来自北京)
朱啸虎看不懂科技,也不会投科技,他适合投互联网。
猫笔刀(作者)
他说以前像这种估值一路走高,商业落地模糊不清的公司,从来没有挣过钱,所以这次毫不犹豫就开始卖了。他还说宇树可以上a股,股价估计也能涨很好,但也不看好商业落地。
李春蓓(来自北京)
机器人得看手指的动作能力是否接近人类,其他的炫技都不能实质性提高实用性
猫笔刀(作者)
也要看耐用性。现在很多人想当然的觉得,机器人可以替代人类做危险工作,比如救火,下井,抢险,但首先复杂精密的机器人在那种环境下也未必能稳定工作。另外还要算经济帐,全国那么多个消防站,你敢每一个站点配1个机器人吗?买入成本不提,平时维护成本有多高,很多人对这笔帐没有概念。
水木朝阳(来自湖北)
情趣机器人算不算落地
猫笔刀(作者)
情趣娃娃,并不一定需要人型机器人,充气或者布偶就可以,关键是成本要低的多。你要的是互动体验,并不一定非要那一副钢铁骨架。
严肃认真王美丽(来自北京)
其实我不看好中国的银行股,可能因为政策性亏不了太多,但挣不到什么钱。除非市场一直很差,主打避险。你看到今天的不允许3%以下消贷利率的报道了吗,2%定存时候3.5%的消贷,现在1%的一年定存了,按理说2.5是合理水平。反倒强行提到3%,且不符合刺激消费和社融的大方向,只能说明银行业的经营已经很差了,大概率不良增速比原先扩大了很多,导致原有息差兜不住这些业务了。大行能做2.5的产品,小行做不起,但是不做,规模扩不起来,死得更快。按理说这是监管今年乐意看到的,今年的规划就是回收中小行的牌照,但现在政策却不是这么回事,那么只可能危险的不仅仅是中小行
猫笔刀(作者)
嗯,最近消费贷在收紧了,我前几天说的2.5%的消费贷马上就没有了,下个月又要提到3%。银行现在的息差处于历史最低点,经营上确实很难挣钱,所以这次要5000亿补充核心资本。
王者归来(来自广东)
1187最近看到雷布斯在2011年的演讲,当时他说手机会越来越像PC,现在看来战略眼光真不错!!

猫笔刀(作者)
2011年移动互联大发已经有很明显的苗头了,我记得当时已经有微信了,并且智能手机核弹级别的产品iphone4在2010年就已经推出了。
现调百事可乐咖啡奶茶(来自陕西)
我是最早提出可以听文章就好了,你还回复用不着,现在听的比例挺高的
猫笔刀(作者)
每篇文章大概是1.3-1.5万人听,其实比例依然不高的,我文章阅读量是35-40万,也就3-4%的人在听。
Matthew(来自广东)
这机器人嘛,便宜点的就是个玩具,好的有点实在功能的动辄几十万,20万买车正常,买机器人不可能花那么多钱
猫笔刀(作者)
我觉得大众普遍对经济帐是没概念的,机器人如果以后不断压缩成本,能控制到5万元甚至3万元以内一台,那么会有商业落地的场景,但是目前真的太贵了,耐用性也没有经过市场检验,另外售后保养的成本也没有公布。这些需要时间迭代,5年10年是起码的,也许真的成熟应用要在2040年之后。
农村拓哉(来自广东)
怎么评价哪些亏损严重但却还可以分红的公司?
猫笔刀(作者)
分的不多,意思一下,让股东保持一个获得红利的体验,也让市场觉得公司有一定的责任感。很少有亏损企业大额分红的。
练江宝宝(来自上海)
7315大猫有新股上市后3年5年股价变动的数据吗?全世界还有第二个新股像彩票一样的股市吗?
猫笔刀(作者)
深证有一个专门跟踪深市次新股的数据,代码是399678,你可以去看具体的编制规则,走势很不好,一言难尽。
霸图绿ᠪᠠᡨᡠᡵᡠจุ๊บ(来自河北)
到点了,11年老读者来Duang!
猫笔刀(作者)
敲钟散会了,大家碎叫,下周见。
霸图绿จุ๊บ(来自河北)
到点了,11年老读者来Duang!
猫笔刀(作者)
敲钟散会了,大家碎叫,下周见。
