读者超喜欢问的一件事,就是挣多少钱可以财务自由?每年、每个月、每星期都有人留言,这是绝大多数上班族的梦想,希望尽快攒到足够的钱,实现人生躺平自由。
我其实针对这个话题几年前算过一笔账,结论是净资产500-600万可以实现县城自由,1300-1500万可以实现大城市自由。注意,我当时算的这两个数字包含房产里扣除贷款后的净值,另外这里自由的标准就是维持普通中产生活,你想要别墅豪车全球旅游自己在这个基础往上加。
我今天回顾了一下当初的算法,感觉形势有了巨大变化,最大的问题是我当初是按照年化4-5%的收益率来计算现金流的,这在六七年前不算很困难,但现如今你基本不可能靠低风险收益做到5%。随行就市也就1.5%-2%,同样500万现金,当初保底现金流25万,现在只有10万,生活标准直接从中产干回小康线以下。
这事也提醒我了,计算全人生长度的财务自由是一件很复杂的事,不能简单的静态估算,要考虑资金利率、货币通胀、资产波动等变量,还有最重要的一项——你能活多久….?
前几天何晴去世的时候是61岁,但大部分人是奔着70-80岁的预期寿命活的,可要是你身体特别好,一不小心活到了90岁,到时候人没走,钱却已经不够自由了,又当如何呢?
另外人到晚年还有一个重要变量,就是子女的生活状态,养儿不一定防老,也可能啃老。如果你的孩子、孙辈际遇坎坷,你能守着自己那1000万的资产享受自由吗? 把这些都想一遍,只觉得头都大了,感觉财务自由是一个弹性很大的标准,我之前算的数字有些紧凑了,如果想要过的轻松一些,可能要在原有资产上再增加30%~50%。
……
资产达标后,怎么在余生接下来的几十年里进行资产配置是一件很复杂的事,因为大类资产一直在剧烈波动,普通人很难稳定的穿越周期。
比如前些年很多人只要有钱就买房,觉得囤几套房子就可以人生自由,安心养老。现在还有信心吗?2040年之后中国每年人口净减1000万以上,老年人多,年轻人少,想通过房租剥削年轻人给你养老够呛。
还有就是昨晚有读者提出攒够300万市值的招商银行,每年通过招行的分红来养老,可行吗?回溯历史静态看还不错,2015-2025年的分红和股息率如下,10年平均股息率3.8%,每年有稳定的现金流。
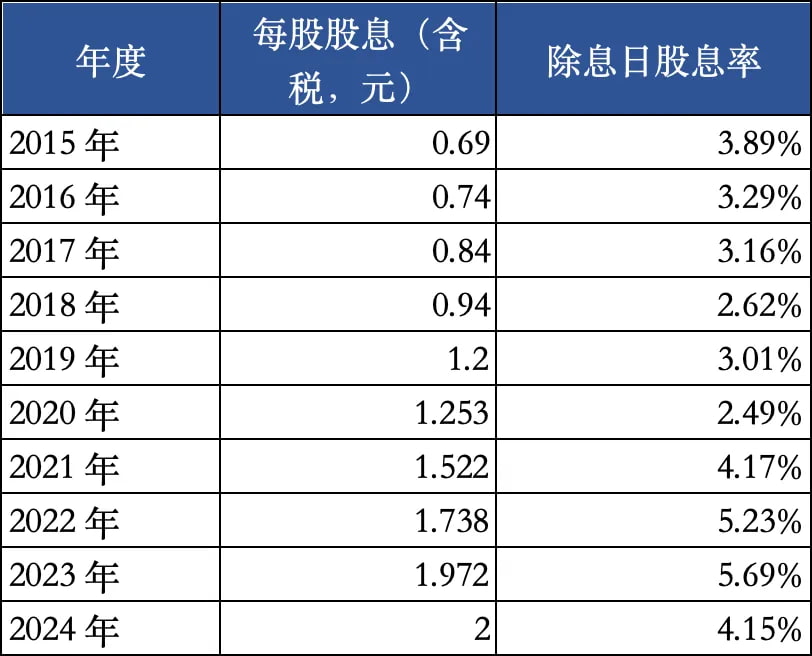
投资银行股吃股息的策略有一个优点,天然具备抗通胀的能力,过去10年货币购买力下降,但是每股分到的股息一直在稳步上升(从0.69到2),所以这个策略作为长线配置的一部分是ok的。
但这只是静态计算,你如果把所有的钱都投单只股票,或者单个行业,哪怕是看起来由国家掌控和主导的银行业,我认为也是不妥的。银行毕竟是杠杆经营,风险比你们想象的大,之所以中国老百姓觉得万无一失,是因为国有银行很多时候和政府信用,社会稳定绑定在一起,再加上中国经济这些年持续繁荣,才没有出现系统性的风险。
但通过楼市近几年的回调,已经教育了一批人,没有什么趋势是恒久不变的,银行是地方债的最大债权人,中国地方债规模不小,未来的未来谁也不好说。
总之你可以配置20-30%,甚至再多一点,但全仓不行,任何单票都不行。你还有几十年要活,这个时间长度已经足以发生很多事情。
……
另外很多人在长期投资时往往会因为懈怠而放弃风险分散原则。
我举个例子吧,一开始你投了A、B、C三个渠道。A渠道年化7%,B渠道年化6%,C渠道年化5%,每个渠道投1/3,鸡蛋不要放在一个篮子里,没毛病。
但过了两年,a渠道关闭了,没得投了,你找不到合适的替代,就把钱分别投到B和C。再过几年C渠道的收益率从5%下滑到3%以下,你嫌它低,想了想就把所有的钱都投向6%收益的B。
然后某一天你突然收到消息,B渠道出事了,已经暂停提现,你完蛋了。
前几天爆雷的浙金中心就活埋了很多高净值客户打算实现财务自由的积蓄,类似的错误你一次都不能犯,可是随着你年纪增长,认知和判断都下降了,你真的能一直不犯错吗?
财务自由的本质是通过资产性被动收入来覆盖生活支出,资产性被动收入又是怎么来的,无非是利用资产压榨他人劳动力得来的。其实这不算一件很正义的事,沿途会遇到各种陷阱和困境,想要平平安安的走到终点并非易事。
……
最后我觉得1000万以上的高净值家庭应该配置一点黄金,或者别的去中心化资产,不用多,占比3-5%就行。不指望靠它赚多少钱,只是防着一旦遇到时代巨浪,天翻地覆了给自己和家人留条出路。
今晚想到哪写到哪,有点乱,等我以后思路整理明白了,也许可以更加系统性的阐述。😽
精选留言
土豆牛2022(来自上海)
@元宝,猫哥的每日夜报,后面的读者评价里,经常有评论以一个数值开头,你知道这个数值是什么意思吗?看看元宝聪明不聪明
元宝
被你点名了。那些数字是文章期数,读者用相同数字开头评论,既是呼应猫哥的开篇,也成了夜报圈的打卡暗号。
猫笔刀(作者)
看来你的智力也就这样了
百恒全铝家居(铝蜂窝)蔡(来自福建)
财务自由为什么要什么也不做,我觉得一直炒股不上班,也是财富自由,300万就够了
猫笔刀(作者)
关键看你这300万是怎么来的,如果是你3万炒到300万,你这辈子都可以继续炒。如果是上班赚了300万辞职在家炒股,那本来勉强能躺了,炒个几年又麻溜的爬起来上班去了。
独对青峦薜荔衣(来自云南)
我,无父无母无妻无子无车无房,今天54,积蓄26,裸辞,在昆明租房,平时就靠薅羊毛过日子,几十年都无病无灾,现在无欲无求,不也过的挺好
猫笔刀(作者)
我不是故意要扫兴,你过去几十年身体健康这很好,但普通人都是年纪越大越容易出问题。你的家庭关系简单倒是少了很多变量,但也少了抵抗风险的家庭基础。26万在小城市蛮经花了,只要别生大病,可以支持低欲望生活。祝老哥一切顺利。
24(来自安徽)
机器人可以参加演唱会了…
猫笔刀(作者)
出来跳舞宣传自己,这个春晚就有了。都是提前设计动作和程序,现场控制的。大家希望机器人去做家务,上班,工作,自己去唱歌跳舞娱乐,结果发现现在的机器人都在唱歌跳舞。👻
不够浪漫(来自新疆)
你这标准高了。说句不好听的话,大部分人工资在5000到10000之间,只要被动收入落在这区间就行。总不能上班够花,不上班不够花了
猫笔刀(作者)
我觉得大部分考虑或者讨论财务自由的人,不会看得上月1万的标准的。
罗不森(来自天津)
资产配置,本质还是靠提高认知加上不间断的学习。指望躺平是不现实的。坦白说,一旦犯懒,就有事上门了,主观会犯错,客观会有所谓没操守的家办负责人,一刻都不可懈怠
猫笔刀(作者)
是这样的,负责财务投资的人必须一直保持学习,才不会在认知上出现严重误判。否则就像小孩抱金砖上街,总会有人盯上你的。
鑫a(来自广东)
猫总,28坐标五线小乡村,卖鱼贩子,明天花一百,赚不止一百,剩下的一直死存黄金,两年多我自我已经觉得是财富自由了,物欲低,行业持续进步,完了全部攒金,稳定做好卖鱼一件事,买金一件事。
猫笔刀(作者)
哥们你这个不算财务自由,但你的操作没毛病,你给自己存黄金养老,谁也坑不了你,很稳妥。
晓琴(来自广东)
下个月可以预约马年纪念币了,这种纪念币只是提供情绪价值吗?还是背后有其他逻辑,目前看这种大批量的升值空间不大,没啥国家还要专门干这事。
猫笔刀(作者)
没有卵用,现在买纪念币不可能发财了,这类产品我一个也没买。现在的纪念币都是量大管饱,而且这个纪念那个纪念,基本都是些没有意义为了卖产品强行去纪念。
有福童享女士(来自海南)
那如果有稳定的工作(躺平不卷那种),意味着有稳定的现金流,是不是财务自由的标准就可以放低一点了?
猫笔刀(作者)
那不就是很多体制内的公务员、事业单位员工的状态吗,收入不高,工作压力不大,安安稳稳过完这一生也挺好,虽然也要上班到退休,但身心都不累。
不需要昵称(来自福建)
我来duang下?20年老粉了
猫笔刀(作者)
好,就让20年老粉敲钟,虽然我20年前还没用上智能手机。大家周末愉快,晚安。
且听风吟(来自湖北)
不单吊一只股,哪怕是银行,搞点黄金防意外,能否考虑宽基呢?
猫笔刀(作者)
指数可以,但必须是全市场的宽基,不能是单一行业的指数。科创板和创业板这种也不行,个别行业含权量太高。要说真正意义上的安全,中证500、1000,沪深300,恒生指数,这些可以。当然还有更好的标普500,纳斯达克100.
谭上明(来自广东)
单个招商银行怎么保证不是下一个万科?
猫笔刀(作者)
招行抗风险的能力肯定高于万科,但也没有到万无一失的程度,房地产目前只能诱发一部分的坏账,如果地方债出现违约,银行板块才会真的风雨飘摇。
水沐繁花(来自河南)
猫哥,把家庭50%的闲钱放到财富管理公司可行吗?主要投一些量化策略和全天候结构化产品,这些风险大吗?请指导一二
猫笔刀(作者)
首先你要保证你的钱最终是投到了股市里面,这样你最多承担权益波动风险,不用担心炸雷或者跑路,这是最重要的。其次合同里面要看清楚对方交易执行的策略,杠杆别玩疯了,看历史净值大致能估出来。当然最好不要只投一个或者只投一家。
A A 许振宗 Lutis(来自内蒙古)
房贷利率还会降吗?本来想着提前还款一部分减少点利息,但是觉得明年股市行情比较好,如果再降低点利率也许还能再等等,老师你怎么看?
猫笔刀(作者)
明年预期还会降2次,每次0.1%,另外可能有贴息政策,你完全可以再等等。